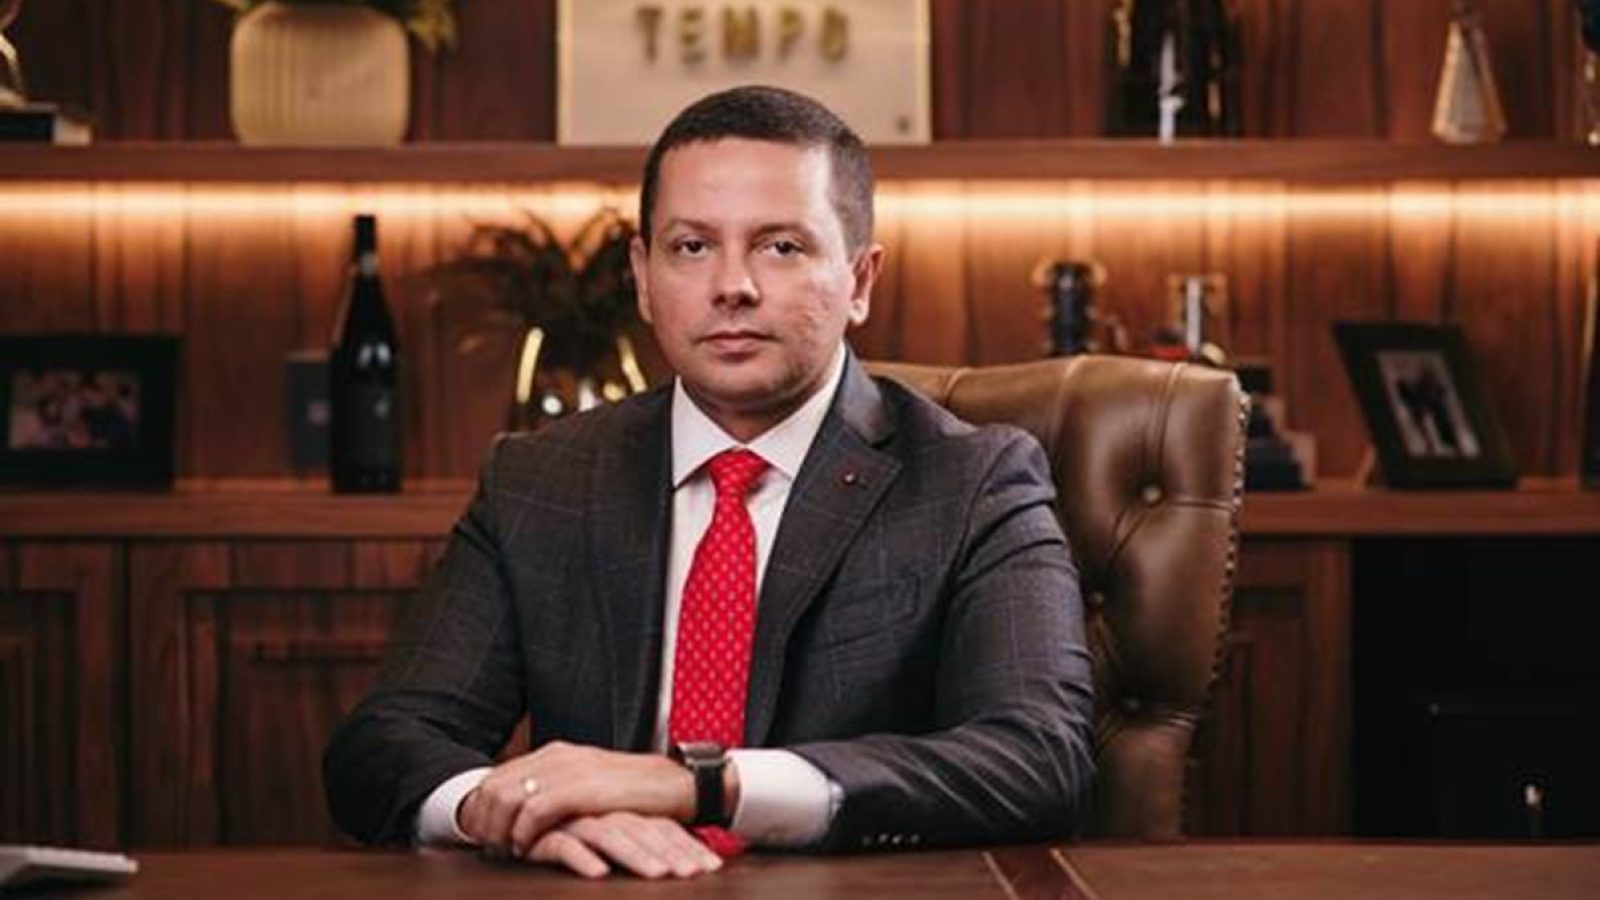
Por Ivson Coêlho, advogado especialista em Direito Tributário.
Quando uma empresa decide onde investir, a primeira informação a ser conhecida não é quanto pagará de impostos. Antes de calcular a carga tributária, o investidor precisa saber se conseguirá prever o ambiente em que seu negócio irá operar daqui a cinco, dez ou vinte anos. Capital de longo prazo precisa de horizonte de longo prazo. E isso depende, sobretudo, da segurança jurídica.
É evidente que a carga tributária importa. Mas uma alíquota conhecida e previsível pode ser menos prejudicial a uma decisão de investimento do que uma regra aparentemente favorável que pode mudar de interpretação no meio do caminho. O investidor precisa ter confiança de que as regras do jogo estarão minimamente preservadas durante o período necessário para que seu projeto amadureça.
No Brasil, essa confiança é um dos nossos maiores desafios. O tamanho do contencioso tributário ajuda a dimensionar o problema. Segundo estudo do Insper, o contencioso tributário brasileiro alcançava R$ 5,44 trilhões, o equivalente a 75% do PIB de 2019. Mais recentemente, o IBRE/FGV, com base em dados do Observatório do Contencioso Tributário do Insper, estimou o estoque em aproximadamente R$ 5,7 trilhões, ainda próximo de 75% do PIB. Para efeito de comparação, a relação entre contencioso tributário e PIB nos países da OCDE é de cerca de 0,3%.
Não se trata apenas de uma estatística sobre processos. É dinheiro que deixa de circular na economia. Quando uma empresa entende que uma cobrança é indevida e precisa depositar valores em juízo para discutir a questão, aquele recurso deixa de financiar uma nova fábrica, uma contratação, a expansão de uma operação ou a compra de equipamentos. A insegurança jurídica transforma capital produtivo em capital represado.
O problema também aparece na percepção internacional sobre o ambiente de negócios. Em 2026, o Brasil voltou à terceira posição entre as jurisdições mais complexas do mundo para fazer negócios, atrás apenas de Grécia e México, segundo o Global Business Complexity Index, da TMF Group. O levantamento aponta, entre os fatores de complexidade brasileiros, o sistema tributário em múltiplas camadas, mudanças regulatórias frequentes, exigências de compliance e regras inconsistentes entre as esferas federal, estadual e municipal.
Tal complexidade não nasce apenas da quantidade de normas. Ela também está na dificuldade de saber como essas normas serão interpretadas amanhã.
Um exemplo importante está nas mudanças de entendimento dos tribunais superiores em matéria tributária. A modulação dos efeitos das decisões pode ser necessária em determinadas circunstâncias para preservar a estabilidade das relações jurídicas, mas não deveria se transformar em uma espécie de regra automática. Quando uma empresa passa anos recolhendo determinado tributo e, posteriormente, a Justiça reconhece que aquela cobrança era inconstitucional, a previsibilidade do sistema é colocada à prova quando os efeitos dessa decisão são limitados de maneira que impede ou restringe a recuperação do que foi pago indevidamente.
A questão não é defender que toda decisão judicial tenha efeito retroativo irrestrito. É reconhecer que a previsibilidade das decisões também faz parte da segurança jurídica. Se nem mesmo a interpretação consolidada de uma regra oferece estabilidade suficiente, aumenta o prêmio de risco de qualquer investimento no país.
A reforma tributária representa, nesse sentido, uma oportunidade importante. A substituição de tributos e a adoção de um modelo baseado em CBS, IBS e Imposto Seletivo podem contribuir para reduzir sobreposições e simplificar um sistema que se tornou excessivamente complexo. Mas simplificar a legislação não será suficiente se continuarmos produzindo interpretações divergentes e mudanças constantes na aplicação das regras. A reforma precisa entregar um novo sistema, mas ele precisa permitir que as empresas consigam saber, com razoável segurança, como ele funcionará.
Segurança jurídica não significa congelar o Direito. Regras precisam mudar quando a sociedade, a economia ou o interesse público exigem. O que não pode ser normalizado é a mudança permanente como método de funcionamento do Estado.
Há uma diferença importante entre adaptar as regras e tornar o ambiente imprevisível. O primeiro permite que a economia evolua. O segundo faz com que empresas adiem decisões, investidores exijam retornos maiores para compensar riscos e recursos sejam direcionados para estratégias de curto prazo.
Por isso, a segurança jurídica deveria ser tratada como um ativo econômico. E talvez seja um dos ativos mais baratos que o Brasil pode construir. Não exige necessariamente grandes investimentos públicos ou novos programas. Demanda coerência institucional, estabilidade normativa, interpretações razoáveis e consistentes e, principalmente, disposição para deixar que uma regra funcione por tempo suficiente para que empresas e investidores possam confiar nela.
O Brasil tem mercado consumidor, recursos naturais, capacidade empresarial e oportunidades de investimento. O que falta, muitas vezes, não é capital interessado em participar desse potencial, mas confiança suficiente para que ele permaneça aqui no longo prazo.
Crescimento econômico sustentável não se constrói apenas com incentivos fiscais, crédito ou infraestrutura. Constrói-se também quando quem investe sabe quais são as regras, consegue antecipar seus efeitos e acredita que elas não serão alteradas de forma imprevisível no meio do caminho.
Segurança jurídica não é um benefício concedido ao investidor. É uma condição para que o investimento aconteça. E, em um país que precisa crescer, gerar empregos e aumentar sua produtividade, talvez seja hora de enxergá-la como aquilo que realmente é: um dos principais ativos econômicos que o Brasil ainda precisa aprender a preservar.